Este artículo contiene enlaces de afiliado. Como Afiliado de Amazon, obtengo ingresos por las compras adscritas que cumplen los requisitos aplicables.
Una instalación de 4 kWp cuesta del orden de 6.000 € (a 1.500 €/kWp, dentro de la horquilla de 1.100-1.700 €). Muchas personas no la pagan de golpe. La pregunta es cuánto cuesta financiarla y si el ahorro en la factura cubre la cuota. Lo calculamos con la fórmula de cuota constante, sin comisiones, para que puedas comparar cualquier oferta.
Este artículo es información general, no asesoramiento financiero. Para otras vías, mira renting o compra y las ayudas disponibles.
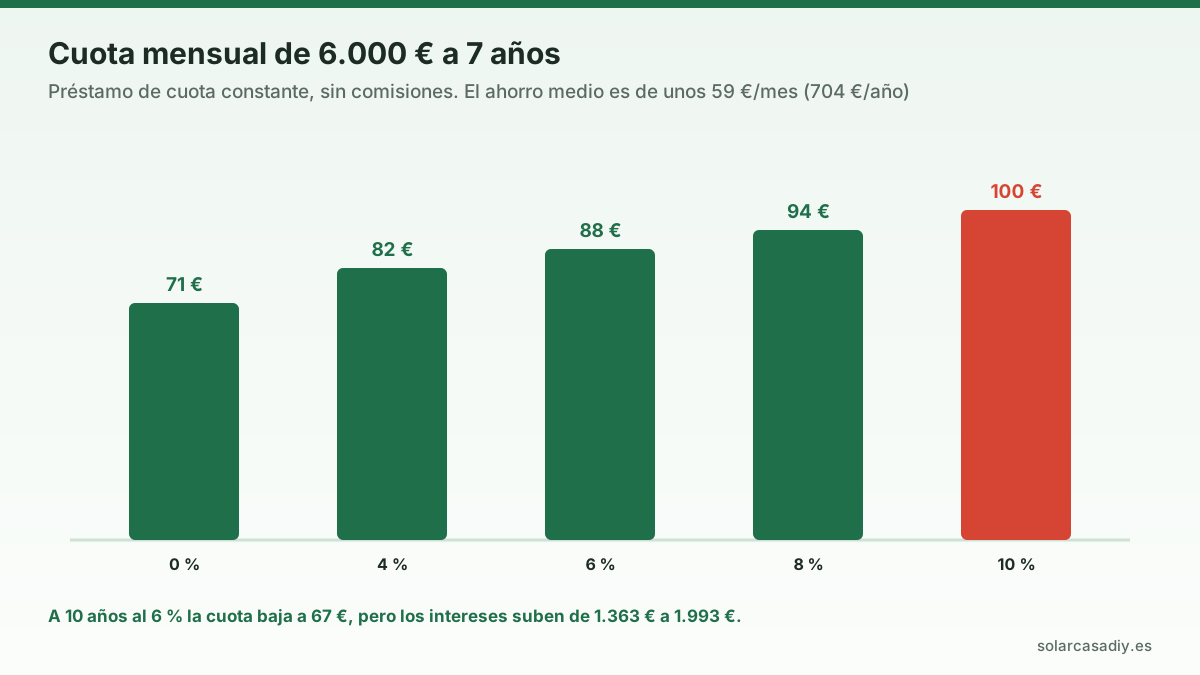
Cuota mensual de 6.000 € según interés y plazo
Cuota = P · i / (1 − (1 + i)^−n), con i el tipo mensual y n los meses. Sin comisiones ni seguros.
| Interés (nominal anual) | 5 años | 7 años | 10 años |
|---|---|---|---|
| 0 % | 100,0 € | 71,4 € | 50,0 € |
| 4 % | 110,5 € | 82,0 € | 60,7 € |
| 6 % | 116,0 € | 87,7 € | 66,6 € |
| 8 % | 121,7 € | 93,5 € | 72,8 € |
| 10 % | 127,5 € | 99,6 € | 79,3 € |
Intereses totales
| Interés | 5 años | 7 años | 10 años |
|---|---|---|---|
| 4 % | 630 € | 889 € | 1.290 € |
| 6 % | 960 € | 1.363 € | 1.993 € |
| 8 % | 1.300 € | 1.855 € | 2.736 € |
| 10 % | 1.649 € | 2.367 € | 3.515 € |
Alargar el plazo baja la cuota pero encarece el total: a 8 %, pasar de 5 a 10 años rebaja la cuota en 49 € al mes y sube los intereses en 1.436 €.
¿La cuota se paga con el ahorro?
El ahorro medio de una instalación de 4 kWp en Madrid es de unos 704 € al año (6.400 kWh a 0,11 €/kWh; ver ahorro mes a mes), unos 59 € al mes de media.
| Préstamo de 6.000 € | Cuota anual | Frente a 704 € de ahorro |
|---|---|---|
| 10 años al 4 % | 729 € | 25 € de déficit |
| 10 años al 6 % | 799 € | 95 € de déficit |
| 7 años al 4 % | 984 € | 280 € de déficit |
| 7 años al 6 % | 1.052 € | 348 € de déficit |
| 5 años al 6 % | 1.392 € | 688 € de déficit |
Con estos supuestos, el ahorro no cubre la cuota salvo con plazos largos y tipos bajos: durante el préstamo pones dinero de tu bolsillo, y después de pagarlo el ahorro (704 € al año) es limpio durante el resto de vida útil de las placas. Si valoras el kWh a más de 0,11 €, o si autoconsumes más, el balance mejora.
Contado, préstamo o renting
- Contado: el más barato si el dinero está parado; recuperación simple de unos 8,5 años.
- Préstamo: conserva liquidez, pero paga intereses; mira TAE y comisiones.
- Renting: cuota fija con mantenimiento; ver renting frente a compra.
Cómo reducir lo que financias
- Aprovecha el IVA reducido si cumples los requisitos: IVA del 10 % o 21 %.
- Pide la bonificación del ICIO y el IBI.
- Ajusta la potencia a tu consumo; un kit más pequeño reduce el importe.
- Compara tres ofertas de instalación y tres de financiación.
- Comprueba el ahorro con un monitor de energía y pide la TAE por escrito.
Antes de firmar
Calcula con tu consumo real si la instalación compensa; la calculadora de rentabilidad te da el plazo con tus datos. Si el préstamo te obliga a contratar seguros o productos vinculados, suma su coste a los intereses. Y guarda contrato y cuadro de amortización, por si quieres cancelar antes.
Preguntas frecuentes
¿Cuánto se paga al mes por financiar unas placas de 6.000 €?
Depende del tipo de interés y del plazo. A 7 años, la cuota es de 71 € sin intereses, 82 € al 4 %, 88 € al 6 % y 94 € al 8 %. A 10 años baja a 61, 67 y 73 € respectivamente. Son cálculos con préstamo de cuota constante, sin comisiones.
¿Cuántos intereses se pagan en total?
Para 6.000 € a 7 años, 889 € al 4 %, 1.363 € al 6 % y 1.855 € al 8 %. A 10 años suben a 1.290, 1.993 y 2.736 €. Alargar el plazo baja la cuota, pero sube mucho el coste total.
¿La cuota se cubre con el ahorro en la factura?
Con un ahorro medio de 704 € al año (4 kWp en Madrid con 0,11 €/kWh), la cuota anual de un préstamo a 7 años al 6 % (1.052 €) es mayor que el ahorro. A 10 años al 6 % (799 €), también. Con 10 años al 4 %, 729 €, queda casi igualada.
¿Es mejor financiar o pagar al contado?
Si el dinero está parado, pagar al contado suele ser lo más barato, porque evitas intereses. Financiar tiene sentido si el interés es bajo, si es financiación con condiciones favorables o si prefieres conservar liquidez. Pide siempre la TAE, no solo el tipo nominal.
¿Qué debo mirar en la oferta de financiación?
La TAE, las comisiones de apertura y de amortización anticipada, el plazo, si exige seguros o productos vinculados y si puedes amortizar sin penalización. Compara con un préstamo personal del banco y con el renting, que es otra vía.
¿Hay ayudas que reduzcan lo que hay que financiar?
Sí: IVA reducido, bonificación del ICIO y del IBI, y subvenciones autonómicas o locales cuando existen. Consulta cada una en su artículo; reducir la base de 6.000 € baja la cuota de forma proporcional.
Fuentes y normativa consultadas
- PVGIS — Comisión EuropeaEstimación oficial de producción fotovoltaica por ubicación, orientación e inclinación.
- Real Decreto 244/2019, de autoconsumo (BOE)Compensación simplificada, modalidades de autoconsumo y registro.
- IDAE — AutoconsumoGuías oficiales de autoconsumo y ayudas del Instituto para la Diversificación y Ahorro de la Energía.
- Real Decreto 1699/2011, conexión de pequeñas instalaciones (BOE)
Este contenido es informativo y se basa en datos públicos y cálculos orientativos. Las cifras varían según ubicación, consumo y precios del momento: pide siempre presupuesto a un instalador habilitado antes de invertir.