Este artículo contiene enlaces de afiliado. Como Afiliado de Amazon, obtengo ingresos por las compras adscritas que cumplen los requisitos aplicables.
🏠Calculadora del valor de la vivienda con placasCuánto vale tu instalación solar el día que vendes: ahorro que queda, rango de precio, referencia de instalación nueva y lo que pierdes por esperar.Sí, el seguro de hogar cubre las placas solares siempre que las comuniques a la aseguradora y aumentes el capital de continente con su valor: instaladas de forma fija, forman parte del edificio. Quedan cubiertas frente a incendio, rayo, granizo, viento, daños eléctricos y responsabilidad civil según las garantías de tu póliza. Lo que casi nunca cubre es el desgaste, la falta de mantenimiento ni la pérdida de producción, salvo que contrates un complemento.
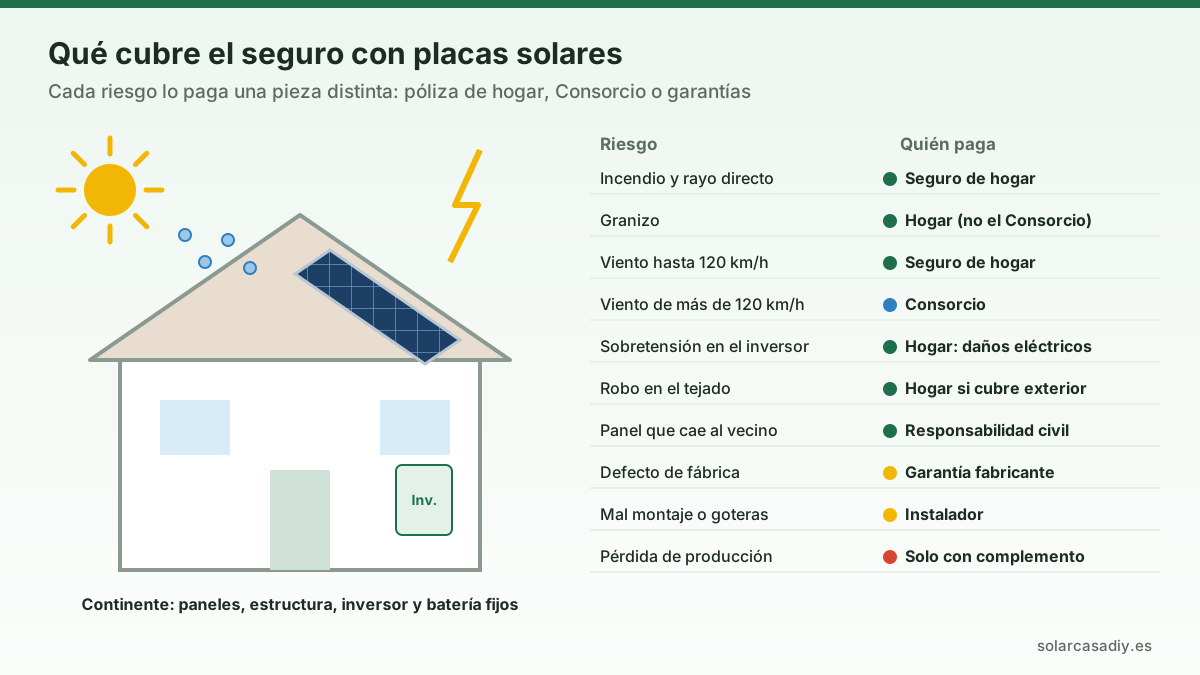 Cada riesgo lo cubre una pieza distinta: tu póliza de hogar, el Consorcio de Compensación de Seguros o las garantías del fabricante y del instalador.
¿Las placas solares son continente o contenido?
Las placas atornilladas a la cubierta, el cableado y el inversor fijo a la pared son continente: forman parte del edificio igual que las ventanas o la instalación eléctrica. Lo que puedes llevarte sin obra es contenido:
| Elemento | Se asegura como | Comentario |
|---|---|---|
| Paneles fijados al tejado o a una estructura anclada | Continente | Incluye estructura y cableado |
| Inversor y protecciones en el cuadro | Continente | Ojo al límite de daños eléctricos |
| Batería fija en pared | Continente | Algunas pólizas la tratan como aparato eléctrico |
| Kit solar de balcón enchufable | Contenido | Se lleva en una mudanza |
| Generador solar portátil y paneles plegables | Contenido | Revisa si cubre fuera de casa |
En un piso, las placas en la cubierta comunitaria forman parte del seguro de la comunidad; si son tuyas en exclusiva, aclara por escrito quién las asegura.
Por qué debes comunicar la instalación al seguro
- Obligación legal: la Ley de Contrato de Seguro exige comunicar durante la vigencia de la póliza las circunstancias que agraven el riesgo. Una instalación eléctrica nueva en el tejado lo es.
- Evitar el infraseguro: el capital de continente que contrataste no sube solo. Si tu casa vale 150.000 € de continente asegurado y le añades 7.000 € de placas sin avisar, en un siniestro grande te pueden aplicar la regla proporcional e indemnizar solo una parte.
- Que el perito no discuta: con la factura y el certificado de instalación eléctrica en el expediente, un parte por granizo o rayo se tramita sin problemas.
Cómo comunicarlo paso a paso
- Reúne la factura, el certificado de instalación eléctrica (CIE) y, si lo tienes, el justificante de registro de autoconsumo.
- Escribe a la aseguradora o a tu mediador indicando potencia (kWp), número de paneles, inversor, batería y valor total con montaje.
- Pide que se aumente el capital de continente en ese importe.
- Pregunta expresamente por los límites de daños eléctricos, robo en el exterior y fenómenos atmosféricos.
- Guarda la respuesta por escrito y el nuevo recibo con el capital actualizado.
Si tu instalación aún no está legalizada, hazlo antes: una instalación sin CIE puede darle a la aseguradora motivos para rechazar un siniestro eléctrico. Tienes la guía en cómo legalizar placas solares ya instaladas.
Qué cubre el seguro de hogar en las placas solares
| Riesgo | ¿Quién lo cubre? | Qué revisar en tu póliza |
|---|---|---|
| Incendio y explosión | Seguro de hogar | Cobertura básica en todas las pólizas |
| Caída de rayo (impacto directo) | Seguro de hogar | Incluido en incendio y rayo |
| Sobretensión por rayo o por la red | Seguro de hogar, garantía de daños eléctricos | Límite en euros (a veces 1.500-3.000 €) y si incluye el inversor |
| Granizo | Seguro de hogar, fenómenos atmosféricos | Algunas pólizas excluyen bienes al aire libre |
| Viento fuerte (hasta 120 km/h) | Seguro de hogar | Umbral mínimo (a menudo 80-96 km/h) |
| Viento de más de 120 km/h, inundación extraordinaria, terremoto | Consorcio de Compensación de Seguros | Se tramita con el Consorcio, pero necesitas tener póliza |
| Robo de paneles o inversor | Seguro de hogar, garantía de robo | Muchas pólizas solo cubren el interior de la vivienda |
| Rotura por accidente (caída de un objeto, pisada de un operario) | Seguro de hogar, daños accidentales o todo riesgo | No siempre incluido |
| Daños a terceros (un panel que cae a la calle) | Responsabilidad civil | Límite recomendable de 300.000 € o más |
| Pérdida de producción mientras se repara | Complemento específico fotovoltaico | Rara vez en pólizas de hogar estándar |
| Defecto de fabricación, degradación | Garantía del fabricante | No es un siniestro |
| Mal montaje, goteras por anclajes | Garantía y seguro del instalador | Reclama al instalador |
Granizo y viento
El granizo es el siniestro más temido, aunque los paneles modernos están ensayados con bolas de 25 mm a unos 83 km/h. El granizo no lo cubre el Consorcio, porque no es un riesgo extraordinario: depende de la garantía de fenómenos atmosféricos de tu póliza. Cómo reducir el riesgo lo tienes en cómo proteger las placas solares del granizo, y si ya tienes un cristal agrietado, mira si funciona una placa solar rota antes de dar el parte.
Con el viento pasa lo contrario: hasta cierto umbral lo cubre tu póliza, y a partir de rachas de más de 120 km/h (tempestad ciclónica atípica) lo indemniza el Consorcio de Compensación de Seguros, que se financia con un recargo en todas las pólizas. Para reclamar al Consorcio necesitas tener un seguro en vigor que incluya ese bien.
Rayo y daños eléctricos
El rayo que cae en el tejado está cubierto; lo que genera más discusiones es la sobretensión que llega por los cables y quema el inversor. (Y no, las placas no aumentan la probabilidad de impacto: la fórmula del CTE que lo decide solo mira la huella, la altura y el entorno de la casa, como se ve en ¿hacen falta pararrayos con placas solares?). Muchas pólizas la cubren con un límite bajo. Dos medidas ayudan: un protector de sobretensiones transitorias en el cuadro, instalado por un electricista, y comprobar que la estructura de los paneles está unida a tierra. Si el diferencial salta con frecuencia, puede haber una fuga que conviene resolver antes de que se convierta en avería: lo explicamos en por qué salta el diferencial con las placas solares.
Robo
En viviendas rara vez roban paneles del tejado, pero en casetas, naves y parcelas sí ocurre. Revisa si tu póliza cubre el robo en el exterior de la vivienda y con qué límite. Unos tornillos antirrobo para paneles y una cámara de vigilancia exterior son medidas baratas que algunas aseguradoras valoran.
Qué no cubre el seguro
- Desgaste y degradación normal de los paneles (en torno a un 0,4-0,5 % al año).
- Falta de mantenimiento: suciedad acumulada, nidos o conexiones oxidadas. Una malla antipalomas evita uno de los problemas más comunes; el resto está en limpieza y mantenimiento de placas solares.
- Defectos de fabricación: los cubre la garantía del fabricante.
- Errores de montaje: los cubre el instalador.
- Instalaciones sin legalizar o manipuladas por personas sin habilitación.
- Pérdida de producción y el sobrecoste de la luz mientras esperas la reparación, salvo complemento.
Seguro del instalador y garantías: la otra mitad de la protección
| Garantía | Quién responde | Plazo habitual |
|---|---|---|
| Paneles (producto) | Fabricante | 12 – 25 años |
| Paneles (producción) | Fabricante | 80 – 87 % a los 25 – 30 años |
| Inversor | Fabricante | 5 – 12 años (ampliable) |
| Batería | Fabricante | 10 años o un número de ciclos |
| Mano de obra e instalación | Instalador | 2 – 3 años según contrato |
| Daños causados durante la obra | Seguro de responsabilidad civil del instalador | Durante el montaje |
Antes de firmar, pide al instalador su póliza de responsabilidad civil en vigor: si un operario rompe tejas o un panel cae desde el andamio, debe responder su seguro, no el tuyo. Si contratas en modalidad de renting, alquiler o servicio, normalmente la empresa propietaria asegura los equipos; compara las opciones en placas solares: ¿alquiler, renting o compra?.
Ejemplo: cuánto capital añadir
Vivienda unifamiliar con continente asegurado de 180.000 € y una instalación de 5 kWp con batería de 5 kWh:
- Paneles, estructura e inversor instalados: 6.500 €.
- Batería con su instalación: 3.500 €.
- Capital a añadir al continente: 10.000 € → nuevo continente de 190.000 €.
- Coste orientativo del aumento: 15-40 € al año, según compañía.
- Sin actualizarlo, ante un incendio que destruye la mitad de la casa, el seguro podría aplicar la regla proporcional: 180.000 ÷ 190.000 = 94,7 %, perdiendo algo más del 5 % de la indemnización.
Si el montaje lo has hecho tú, la pregunta cambia de sitio: no es si el seguro «se anula» —no se anula—, sino cuánto se reduce la prestación por el artículo 12 de la Ley de Contrato de Seguro y cuánto cuesta no subir el capital por el artículo 30. Los dos números están en montar las placas tú: garantía, seguro y certificado.
En la práctica
Tus placas solares están protegidas por el seguro de hogar solo si la aseguradora sabe que existen y el continente incluye su valor: envía la factura y el CIE y pide el ajuste en cuanto termine la instalación. Revisa sobre todo tres límites: daños eléctricos, robo en el exterior y fenómenos atmosféricos. Recuerda que el Consorcio no cubre el granizo y que los defectos de fábrica y montaje se reclaman al fabricante y al instalador, no al seguro. Guarda una carpeta con facturas, garantías y fotos de la instalación el día que se terminó: te ahorrará discusiones con el perito.
Preguntas frecuentes
¿El seguro de hogar cubre las placas solares?
Sí, si las has comunicado a la aseguradora y el capital de continente incluye su valor. Las placas fijas al tejado forman parte del continente, y quedan cubiertas frente a incendio, rayo, granizo, viento y demás riesgos que incluya tu póliza. Revisa los límites de daños eléctricos y de robo en el exterior.
¿Hay que avisar al seguro de que he puesto placas solares?
Sí. La Ley de Contrato de Seguro obliga a comunicar las circunstancias que agraven el riesgo, y además, si no subes el capital asegurado, en un siniestro grande te pueden aplicar la regla proporcional. Basta con enviar la factura y el certificado de la instalación y pedir el ajuste del continente.
¿Cuánto sube el seguro de hogar por tener placas solares?
Normalmente poco: el aumento de capital de continente por una instalación de 5.000-8.000 € suele suponer entre 10 y 40 € más al año, según compañía y zona. Algunas aseguradoras ofrecen un complemento específico para fotovoltaica con pérdida de producción.
¿El Consorcio de Compensación de Seguros cubre el granizo en las placas?
No. El granizo no es un riesgo extraordinario y lo cubre tu seguro de hogar si incluye fenómenos atmosféricos. El Consorcio cubre, entre otros, las inundaciones extraordinarias, los terremotos y la tempestad ciclónica atípica, con rachas de viento de más de 120 km/h.
¿Qué pasa si las placas solares dañan la casa del vecino?
Lo cubre la responsabilidad civil de tu seguro de hogar, por ejemplo si el viento arranca un panel y cae sobre un coche o una casa vecina. Comprueba que la póliza no excluye las instalaciones en cubierta y que el límite de responsabilidad civil es suficiente, idealmente 300.000 € o más.
Fuentes y normativa consultadas
- Real Decreto 244/2019, de autoconsumo (BOE)Compensación simplificada, modalidades de autoconsumo y registro.
- IDAE — AutoconsumoGuías oficiales de autoconsumo y ayudas del Instituto para la Diversificación y Ahorro de la Energía.
- AEMET — Agencia Estatal de Meteorología
- PVGIS — Comisión EuropeaEstimación oficial de producción fotovoltaica por ubicación, orientación e inclinación.
Este contenido es informativo y se basa en datos públicos y cálculos orientativos. Las cifras varían según ubicación, consumo y precios del momento: pide siempre presupuesto a un instalador habilitado antes de invertir.