Este artículo contiene enlaces de afiliado. Como Afiliado de Amazon, obtengo ingresos por las compras adscritas que cumplen los requisitos aplicables.
📈Calculadora de rentabilidad de placas solaresAños de amortización, coste de cada kWh solar, VAN y TIR a 25 años con degradación, mantenimiento y cambio de inversor.Las placas solares se desgravan en la renta por dos vías estatales: la nueva deducción del 10 % para instalaciones de autoconsumo hechas en 2026 (Real Decreto-ley 7/2026, base máxima de 5.000 € al año) y la deducción del 40 % por obras que reducen al menos un 30 % el consumo de energía primaria no renovable (hasta 7.500 € de base), que exige certificado energético antes y después. Las subvenciones del programa de autoconsumo están exentas, pero se restan de la base, y la compensación de excedentes no se declara. A esto se suman las deducciones autonómicas de cada comunidad.
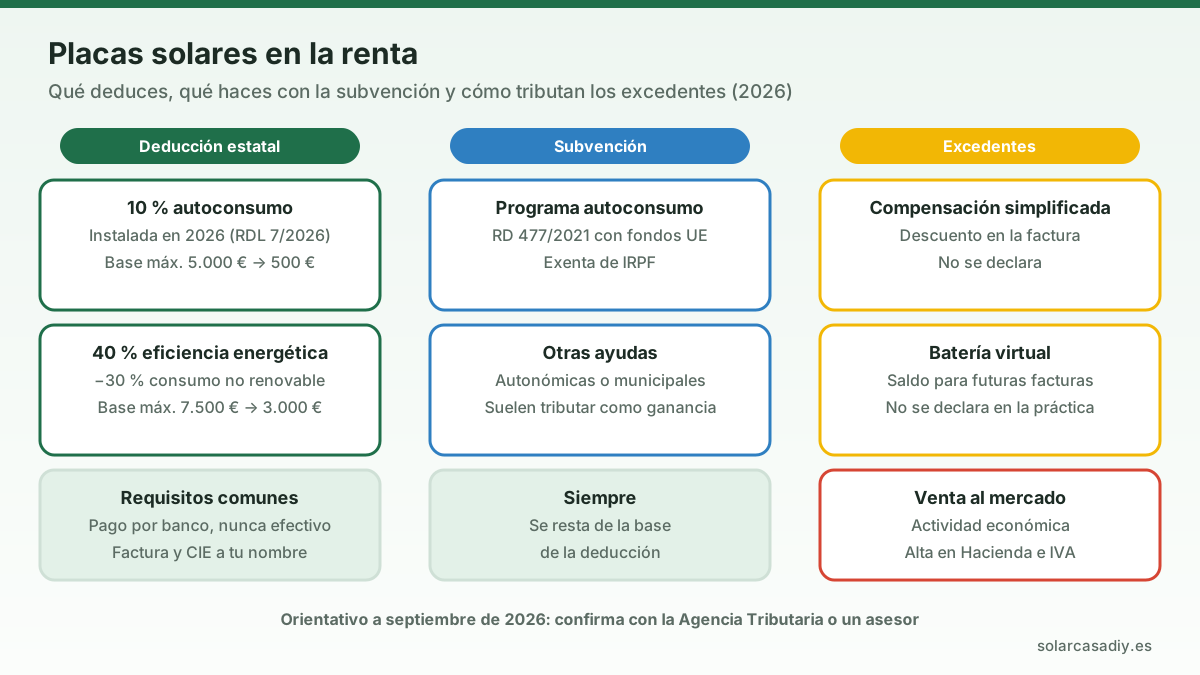 Las tres preguntas fiscales de una instalación solar: qué deduces, qué haces con la subvención y cómo tributan los excedentes.
⚠️ La fiscalidad de estas deducciones ha cambiado varias veces en 2025 y 2026 (dos reales decretos-ley de prórroga fueron derogados antes de que el Real Decreto-ley 7/2026 las recuperase). Esta guía resume la situación a septiembre de 2026; antes de presentar la declaración, confírmalo en la web de la Agencia Tributaria o con un asesor fiscal.
¿Qué deducciones hay por instalar placas solares?
| Deducción estatal | Porcentaje | Base máxima | Requisito clave | Instalaciones cubiertas |
|---|---|---|---|---|
| Autoconsumo renovable (RDL 7/2026) | 10 % | 5.000 € al año | Instalación hecha en 2026 y pagada sin efectivo | 1 ene – 31 dic 2026 |
| Autoconsumo en edificio residencial (RDL 7/2026) | 20 % | 5.000 € al año | Instalación en edificio de uso predominantemente residencial | 1 ene – 31 dic 2026 |
| Mejora de eficiencia: consumo de energía no renovable | 40 % | 7.500 € | −30 % de energía primaria no renovable o letra A o B | Hasta 31 dic 2026 |
| Rehabilitación energética de edificio residencial | 60 % | 5.000 € al año (15.000 € acumulados) | −30 % de consumo o letra A o B del edificio | Hasta 31 dic 2027 |
Existe una cuarta deducción del 20 % por obras que reducen un 7 % la demanda de calefacción y refrigeración, pero las placas solares no reducen la demanda, sino el consumo, así que casi nunca encajan en ella.
La nueva deducción del 10 % por autoconsumo (2026)
Es la novedad más importante del año. El Real Decreto-ley 7/2026, publicado en el BOE el 21 de marzo y convalidado por el Congreso el 26 de marzo, crea una deducción para sistemas de autoconsumo de electricidad con renovables instalados durante 2026. Sus claves:
- 10 % de lo pagado, con una base máxima de 5.000 € anuales: como mucho, 500 € menos de impuesto.
- 20 % si la instalación se hace en un edificio de uso predominantemente residencial (por ejemplo, una instalación compartida en la comunidad de vecinos).
- Incluye el almacenamiento: la batería de litio forma parte de la base.
- No vale si la instalación se usa en una actividad económica.
- Pago por tarjeta, transferencia, cheque nominativo o ingreso en cuenta. Nunca en efectivo.
- Se aplica en la renta de 2026, que se presenta en la primavera de 2027.
La gran ventaja frente a la del 40 % es que no necesitas certificados energéticos: basta con la factura, el pago bancario y el certificado de instalación eléctrica. Una instalación autoinstalada con un kit solar también puede entrar si se legaliza con su CIE firmado por un instalador habilitado; lo explicamos en kit solar autoinstalable: ¿es legal?.
La deducción del 40 % por eficiencia energética
Es la deducción clásica, en vigor desde octubre de 2021. Para las placas solares suele ser la más rentable si cumples los requisitos:
- La vivienda debe ser tu vivienda habitual o una que tengas alquilada como vivienda.
- Necesitas un certificado de eficiencia energética anterior a la obra y otro posterior, que para esta prórroga debe expedirse antes del 1 de enero de 2027.
- El certificado posterior debe mostrar una reducción del 30 % del consumo de energía primaria no renovable o una calificación A o B.
- La deducción se aplica en el año en que se expide el certificado posterior.
Una instalación de 3-5 kWp en una vivienda con calefacción y agua caliente eléctricas suele alcanzar ese 30 %; con caldera de gas cuesta más. Cómo se refleja la fotovoltaica en el certificado lo contamos en cómo meter placas solares en CE3X.
Deducciones autonómicas
Varias comunidades tienen deducciones propias en su tramo del IRPF para autoconsumo, eficiencia energética o energías renovables en la vivienda habitual. Cambian cada año en porcentaje, límites y requisitos de renta, así que revisa el apartado de tu comunidad en el programa Renta Web o en el manual práctico de la Agencia Tributaria. Aparte, muchos ayuntamientos bonifican el IBI y el ICIO: no es una deducción de la renta, pero suma al ahorro.
Ejemplo: cuánto te ahorras en la renta
Instalación de 4 kWp con batería de 5 kWh en una vivienda habitual, pagada por transferencia en 2026:
- Coste total: 7.800 € (IVA incluido).
- Subvención recibida: 0 € (no hay convocatoria abierta en tu comunidad).
- Opción A, deducción del 10 %: base limitada a 5.000 € → 500 € de ahorro.
- Opción B, deducción del 40 %: si el certificado posterior mejora un 30 % el consumo no renovable, base limitada a 7.500 € → 3.000 € de ahorro, menos los 150-300 € de los dos certificados, que también forman parte de la base.
Si hubieras recibido una subvención de 2.000 €, la base sería 7.800 − 2.000 = 5.800 €, y la deducción del 40 % se calcularía sobre 5.800 € (2.320 €).
La deducción se aplica sobre la cuota del IRPF: si pagas poco impuesto, no podrás aprovecharla entera. No puedes deducir dos veces las mismas cantidades con dos deducciones estatales distintas; si tienes dudas sobre cuál aplicar, compara con tu asesor.
¿Cómo tributa la subvención de las placas solares?
El artículo de ayudas y subvenciones para placas solares repasa las convocatorias; aquí nos centramos en cómo declararlas.
| Tipo de ayuda | ¿Tributa en el IRPF? | Efecto en la deducción |
|---|---|---|
| Programa de autoconsumo con fondos europeos (RD 477/2021) | Exenta: no se declara como ganancia | Se resta de la base |
| Otras ayudas autonómicas o municipales | Por lo general, ganancia patrimonial en la base general | Se resta de la base |
| Bonificación de IBI o ICIO | No es renta: es un menor impuesto local | No afecta |
La Dirección General de Tributos ha confirmado en consultas vinculantes (por ejemplo, la V0012-25) que las ayudas del Real Decreto 477/2021 no se integran en la base imponible. Lo que sí debes hacer es regularizar la deducción si la subvención llega después: si en un año te dedujiste el 40 % de 7.500 € y al año siguiente cobras 2.000 € de ayuda, tendrás que devolver la parte deducida de más (40 % de 2.000 € = 800 €) más intereses de demora, sin sanción, en la declaración del año en que se conceda.
¿Hay que declarar la compensación de excedentes?
Depende de la modalidad (las comparamos en autoconsumo con o sin excedentes):
| Modalidad | ¿Qué declaras? | Obligaciones |
|---|---|---|
| Sin excedentes | Nada | Ninguna fiscal |
| Con excedentes y compensación simplificada | Nada: es un descuento en la factura | Ninguna; la instalación debe ser de hasta 100 kW |
| Batería virtual o monedero | Nada en la práctica; es un saldo de descuento | Revisa el contrato |
| Con excedentes sin compensación (venta al mercado) | Rendimientos de actividad económica | Alta censal, IAE, IVA y otros impuestos energéticos |
Con la compensación simplificada de excedentes, que es lo habitual en viviendas, la comercializadora te descuenta la energía vertida del término de energía de tu factura. No cobras nada: pagas menos. Por eso la práctica generalizada es no declarar ningún ingreso. Si tienes una batería virtual, el saldo acumulado tampoco se cobra en efectivo.
Vender excedentes al mercado es otra cosa: te conviertes en productor, y eso implica darte de alta en Hacienda, declarar rendimientos de actividad económica y cumplir obligaciones de IVA y del impuesto sobre el valor de la producción eléctrica. Para una vivienda casi nunca compensa el papeleo; si lo estás valorando, habla antes con un asesor fiscal.
Cómo declarar las placas solares paso a paso
- Reúne la documentación: facturas a tu nombre, justificantes bancarios, CIE, certificados energéticos (si vas a la del 40 %) y resolución de la subvención. Una carpeta clasificadora de documentos y un escáner portátil te ahorran disgustos.
- Elige la deducción que te corresponde según la tabla anterior.
- Entra en Renta Web y, en el apartado de deducciones generales de la cuota, busca la deducción por obras de mejora de eficiencia energética o la de autoconsumo (esta última se estrena en la renta de 2026).
- Indica la referencia catastral, el NIF del emisor de los certificados, las fechas y las cantidades pagadas.
- Resta las subvenciones concedidas antes de meter la base.
- Revisa las deducciones autonómicas de tu comunidad en su apartado.
- Guarda todo al menos cuatro años, el plazo que tiene Hacienda para comprobar.
Si la casa es de dos cónyuges, cada uno se deduce en proporción a su titularidad y a lo que haya pagado, y los límites de base se aplican por vivienda.
Errores frecuentes que Hacienda revisa
- Pagar en efectivo parte de la instalación: esa parte no deduce nunca.
- Certificado inicial hecho después de empezar la obra.
- Facturas a nombre de otra persona o de una empresa.
- No restar la subvención o no regularizar cuando se cobra después.
- Instalación sin legalizar: sin CIE no hay forma de acreditarla. Si aún no lo has hecho, sigue los trámites para legalizar las placas solares.
- Aplicar la deducción del 40 % cuando la mejora no llega al 30 %.
Para cuadrar tu factura de compensación con lo que realmente viertes, un medidor de energía wifi con pinza te da datos propios independientes de la comercializadora.
Conclusión
En 2026 las placas solares se desgravan más que nunca: el 10 % sin certificados para cualquier instalación de autoconsumo o hasta el 40 % si demuestras con el certificado energético una mejora del 30 %. La subvención del programa de autoconsumo no tributa, pero se descuenta de la base, y la compensación simplificada no se declara. Paga siempre por banco, guarda cada papel y, si la instalación supera los 5.000 €, pide los dos certificados energéticos: la diferencia puede ser de más de 2.000 € en tu declaración. Ante cualquier duda, consulta con un asesor fiscal antes de presentar la renta.
Preguntas frecuentes
¿Se desgravan las placas solares en la renta de 2026?
Sí. Si las instalas en 2026 puedes aplicar la nueva deducción estatal del 10 % (base máxima de 5.000 € al año) creada por el Real Decreto-ley 7/2026. Si además un certificado energético acredita una mejora del 30 % en consumo de energía no renovable o la letra A o B, la deducción por eficiencia energética llega al 40 % con una base de hasta 7.500 €.
¿La subvención de las placas solares tributa en la renta?
Las ayudas del programa de autoconsumo financiado con fondos europeos (Real Decreto 477/2021) están exentas de IRPF, según ha confirmado la Dirección General de Tributos. Otras ayudas autonómicas o municipales pueden tributar como ganancia patrimonial. En todos los casos, la subvención se resta de la base de la deducción.
¿Hay que declarar la compensación de excedentes en la renta?
En autoconsumo con compensación simplificada no tienes que declarar nada: es un descuento en tu factura de la luz, no un ingreso. Solo si vendes los excedentes en el mercado (sin compensación) haces una actividad económica que obliga a darse de alta en Hacienda.
¿Qué documentos necesito para deducir las placas solares?
Factura a tu nombre con NIF, justificante de pago por transferencia o tarjeta (nunca en efectivo), certificado de instalación eléctrica (CIE) y, para la deducción del 40 %, los certificados de eficiencia energética de antes y de después de la obra. Guárdalos al menos cuatro años.
¿Puedo deducir las placas si la casa es de alquiler?
La deducción del 40 % por eficiencia energética admite la vivienda habitual y también la que tengas alquilada como vivienda. La nueva deducción del 10 % se aplica a instalaciones en inmuebles de uso residencial, pero no si se usan en una actividad económica.
Fuentes y normativa consultadas
- Agencia Tributaria — sede electrónicaDeducciones por obras de mejora de la eficiencia energética en el IRPF.
- IDAE — AutoconsumoGuías oficiales de autoconsumo y ayudas del Instituto para la Diversificación y Ahorro de la Energía.
- Real Decreto 244/2019, de autoconsumo (BOE)Compensación simplificada, modalidades de autoconsumo y registro.
- CNMC — mercado eléctricoSupervisión de peajes, comercializadoras y precios.
Este contenido es informativo y se basa en datos públicos y cálculos orientativos. Las cifras varían según ubicación, consumo y precios del momento: pide siempre presupuesto a un instalador habilitado antes de invertir.